作者:Proton Capital Research Team
摘要
本报告回顾并分析了当前加密市场周期中出现的结构性变化,并提出:传统依赖“减半—供给冲击—散户共振”的四年周期正在衰减,而比特币的价格节奏正在被机构流动性、全球宏观资金环境与风险预算框架重新塑造。本轮周期中,价格、波动率、资金轮动和跨资产联动均呈现“外部化”特征,比特币逐步从独立的加密原生周期资产,演变为全球风险资产体系的高Beta层。机构化流动性成为主导力量,全球与美国流动性指标构成新的周期“时钟”,而风险—收益结构的重构意味着加密资产进入更体系化、可建模、可配置的阶段。这些变化共同指向一个新的周期范式:加密市场的波动将越来越反映宏观资金与机构行为,而非内部链上叙事。
传统四年周期的崩塌
过去三年,我们所经历的这一轮加密市场上涨呈现出明显的“非典型特征”。从价格波动模式、板块表现到与大类资产的联动性,多维度信号均表明:传统BTC四年周期的逻辑正在瓦解。BTC正逐步从一个“自我循环的周期性资产”,演变为受宏观与机构资金主导的高波动风险资产。
-
价格与波动模式的钝化与偏移
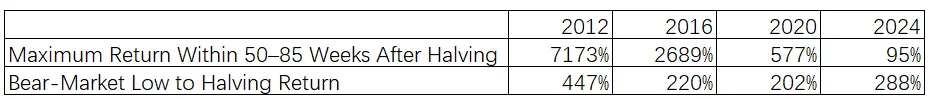
以减半时间为周期起点复盘过往几轮行情,可以发现:传统周期中,牛市通常会在减半后约50–85周达到顶点,期间价格斜率持续上升,并伴随市场情绪的加速扩张(FOMO阶段)。尽管随着BTC市值提升,每轮涨幅边际递减,但仍形成了可识别的结构性上升。
而本轮周期明显偏离这一规律:自减半以来,价格整体呈现震荡上行而非单边加速;从情绪指标(Fear & Greed Index)来看,市场情绪始终停留在中性至轻度贪婪区间,未出现典型的群体狂热阶段。若将熊市底部至减半前涨幅与历轮比较,会发现本轮涨幅反而更高,这意味着市场的主要升势在减半前被提前透支。ETF的推出与机构建仓成为关键推手,使得“减半—供给收缩—价格飙升”的旧机制逐渐失效。这也印证:减半不再是价格驱动的核心变量,而只是价格周期中的背景噪音。

图1. BTC减半前后价格表现
从波动率角度,这种“周期钝化”更加明显。以周度的年化波动率为例,本轮较往期显著收缩——不仅波动率峰值较低,且在减半后未见“波动率上升→顶部爆发”的传统节奏。过往周期通常在减半后80周前后达到波动峰值,而本轮自减半以来波动率持续下降。究其原因,机构资金的持仓稳定性与ETF通道的缓冲效应使得BTC价格的弹性下降,市场波动逐步被“流动性管理”所取代。从这一角度看,本轮周期更像一个流动性复利型上升阶段,而非一次典型的价格再通胀行情。

图3. 剔除市值前10代币的山寨市值占比
供给端的结构性变化是主要原因之一。根据 CoinGecko 数据,截至 2025 年,市场上可交易的 Altcoin 数量已从 2021 年的约 1 万枚增加至 1.9 万枚以上,四年增长近一倍。项目数量的激增导致市场流动性显著稀释,边际资金难以集中于单一资产或板块,难以形成往期那种“少量优质项目引领、全市场共振”的放大效应。Altcoin 市场的内部竞争加剧,也使得资金更趋短线化和主题化。
而需求端的资金结构同样发生了根本性转变。散户流动性的一部分被链上 meme、pump.fun 等高频博弈性项目吸收,这些项目具备高周转率、短周期、社交属性强等特征,进一步削弱了传统山寨板块的Beta表现力。与此同时,新增机构资金的配置逻辑明显不同于以往周期——ETF流入及资管产品的资金主要集中于BTC、ETH等头部资产,鲜少向中长尾代币分配。结果是市场增量资金在“ETF层”和“链上碎片层”之间形成双极结构,中层Altcoin成为流动性真空地带。
宏观耦合与独立性的消失
本轮周期中,比特币的独立性正在系统性消失,其价格节奏正从内部供需循环转向外部宏观力量与机构资本结构共同驱动的模式。加密资产不再依靠链上原生叙事来决定趋势,而越来越多地嵌入全球风险资产体系,成为多资产组合中的外层高波动因子,其价格路径因而呈现出与传统风险资产同步的特征。
这种变化的一个直接体现,是比特币与科技股之间相关性的结构性抬升。以 BTC 与纳斯达克指数的滚动相关系数为例,过去周期中相关性通常呈现“事件型短期共振”:在加息预期、流动性冲击或重大政策事件出现时短暂上升,但在事件落地后迅速回落,重新回到独立运行的轨道。相较之下,自 2022 年以来,两者之间的相关性不仅显著抬升,而且呈现持续的平台化,摆脱了过去的事件驱动型波动,转向高度稳定的趋势性同步。这一特征意味着比特币的定价机制已从独立资产的供需波动,转向与科技股共享更深层的风险因子——包括风险预算的扩张或收缩、成长预期的调整、全球流动性结构的松紧变化等。

图5. ETF净流量与BTC价格(来自Coinglass)
其次,机构主导的衍生品市场成为新的价格发现中枢。CME的比特币期货未平仓量在本轮周期中持续攀升,并在多个阶段达到历史高位。与此对应的是价格高点与未平仓量高点的显著重叠,显示出机构在期货市场的建仓、对冲与套利行为正在主导比特币的中短期趋势。过去周期中,价格发现多发生在加密原生交易所,而本轮周期中,CME 的流动性深度、机构成交占比与未平仓规模均显著提升,表明比特币正在融入更成熟的衍生品市场体系,CME的未平仓量在当前各交易所中排名第一,形成鲜明对比的是币安当前的未平仓量不及2022年熊市底部的60%。随着做市机构、量化基金和资产管理公司不断扩大在CME上的敞口,比特币的价格波动也更加具有“被风控体系约束”的特征:方向性行情更多由机构的风险预算扩张驱动,而波动下行则由对冲需求与风险平价机制触发。

图7. 美国商业银行准备金与BTC价格(来自FRED)
这种一致性并非偶然,而是反映了机构化时代加密资产的本质变化:比特币正在变成流动性与风险偏好的宏观放大器。机构投资者的配置行为、ETF 的申购机制、衍生品市场的对冲活动都高度依赖于资金成本、融资条件以及体系内流动性的松紧程度。当准备金水平上升且融资环境改善之时,比特币的买盘力量不仅增强,而且更具持续性;而当准备金下降或流动性收紧时,机构的风险预算收缩往往会率先体现在 BTC 的趋势放缓上。
M2 与比特币价格之间的关系也呈现出类似的同步结构,尽管 M2 是一个相对更慢、更宏观的流动性指标,但其变化方向与 BTC 的中长期趋势仍然保持明显的共振。在 M2 扩张阶段,比特币往往进入上行区间;在 M2 增速放缓或转负的阶段,比特币则更容易出现趋势中断或较深幅度的回调。M2 的变动体现了更广义的货币环境以及居民部门、实体经济与金融体系之间的流动性循环。当这一循环运行顺畅、信用扩张更有余地时,风险资产的中长期表现往往优于流动性紧缩时期,而比特币作为高弹性资产,对这一过程的反应更加放大。

图8. M2同比与BTC价格(来自FRED)
总体而言,比特币与准备金、M2 等宏观流动性指标之间的同步性强化,表明BTC已经从“内部时钟”向“外部时钟”迁移。比特币价格的节奏不再由减半、矿工供给或链上累积所决定,而是由金融体系中的资金可用性、财政条件以及广义货币环境共同塑造。加密市场的时间结构因此被重新定义:过去四年一度的供给节奏,已经被更高频、更宏观、更外部化的流动性周期所取代,市场运行方式也从原生叙事驱动,转向由跨资产资金流向所主导的资本市场节奏。
风险-收益结构的重构
在机构化流动性与宏观资金节奏共同重塑市场之后,比特币及整个加密资产体系的风险—收益结构也随之发生了根本改变。过去的加密周期呈现典型的“高波动—高风险—高弹性”特征,收益来源更多依赖叙事驱动的风险偏好扩张以及链上投机结构。当内部叙事衰退或流动性收紧时,收益迅速塌陷,周期呈现陡峭的单峰结构。
然而在本轮周期中,这种单峰式收益结构被重新塑形。随着 ETF、CME 等机构化渠道成为主导力量,风险被更明确地纳入资产配置与风险预算体系之中。比特币的收益不再依赖孤立的叙事共振,而更多来自宏观环境、机构仓位结构、利差与套利体系等多维因素的交织。与此同时,随着市场深度提高与波动率下降,风险本身也被重新定价:过去“绝对高风险”的资产开始呈现出“可管理风险”的特征。
这种重构带来的直接结果是,加密市场的收益来源不再是非连续、爆发式的,而更接近传统风险资产的“周期性、可持续、带杠杆的风险溢价”。机构化资金偏好稳定可预测的收益结构,而非极端尖峰的投机性回报——这也使得加密市场从“事件驱动的投机场”逐渐演化为“流动性与风险预算驱动的资产类别”。这不仅改变了比特币本身的风险特征,也重塑了整个加密生态的收益分布,使得未来周期的斜率、时间长度与顶部结构都将与过去显著不同。
总体来看,风险与收益结构的重构标志着加密市场的成熟与体系化:收益由更宏观的因子决定,风险更可被建模、对冲与纳入组合。比特币从孤立资产走向资产体系,其周期性也随之从线性转向结构化。这为下一阶段“机构反身性”的形成奠定了基础,并为未来市场运行方式提供了全新的逻辑框架。
结论
整体来看,加密市场的运行方式正在经历从“内部驱动”向“外部驱动”的历史性转变。机构化流动性、全球资金周期与风险预算框架共同重塑了比特币的价格节奏,使传统四年循环逐渐失效,也为未来周期提供了全新的锚点。随着加密资产进一步纳入全球资产配置体系,其波动规律将更多地由宏观环境与跨资产流动性决定,而非依赖单一事件或链上叙事。在新的周期范式下,理解全球流动性与机构行为,将成为理解加密市场的关键。